La microfinance a 2 objectifs principaux :
- permettre à certaines populations de s’extirper des cercles vicieux de la pauvreté.
- construire un système financier ouvert à tous, permettant aux exclus de la finance d’avoir accès à des services nécessaires à une amélioration de leurs conditions de vie.
Nous avons pris le parti de nous focaliser sur les applications de la microfinance dans les pays en voie de développement car il nous semble que c’est dans ces pays que la microfinance peut apporter le plus de bienfaits. Les pays émergents comportent quelques particularités financières dont il est nécessaire de connaître les répercussions :
- la persistance de pratiques usuraires, c'est-à-dire à de prêts à taux exorbitants pouvant atteindre 50 à 100%, sur une durée généralement faible.
- un secteur informel de l’économie souvent conséquent : il s’agit d’activités non-recensées, exercées avec peu de capital et beaucoup de main d’œuvre non qualifiée, à une échelle très restreinte. Le tout est effectué sans respect d’aucune réglementation et sans contrainte initiale qui gênerait l’entrée sur le marché.
Forts de ces constats, nous pouvons maintenant observer plusieurs facteurs ayant favorisé l’apparition de la microfinance :
- la crise de l’endettement excessif des états, ouverte par le Mexique en 1983, a diminué la capacité d’emprunt de nombreux pays du Sud ; il faut donc que l’épargne domestique prenne, au moins partiellement, le relais des crédits extérieurs.
- la baisse de l’intervention du système public, suite à l’éclatement de l’ex-URSS, accompagné d’une nouvelle conception du dynamisme économique : les PME sont davantage perçues comme porteuses de développement que les grosses entreprises.
- l’insuffisante mobilisation de l’épargne domestique, les PME du Sud ayant de nombreuses difficultés à obtenir des capitaux, qui partent le plus souvent vers le Nord.
- la volonté de la Communauté Internationale de faire de la lutte contre la pauvreté une priorité, en encourageant le prêt d’argent.
- la capacité d’innovation de la finance informelle, par exemple la création de la Grameen Bank au Bangladesh en 1983 par Mohamed Yunus, accordant de petits prêts à des femmes pour développer une activité générant un revenu.
La transition de la finance informelle vers la microfinance est allée de pair avec la transition de l’épargne vers le crédit. La microfinance ne se résume cependant pas uniquement au microcrédit ; elle comporte trois autres types de service :
- l’épargne
- l’assurance
- le transfert d’argent
Il s’agit avant tout d’une finance de proximité qui s’adapte aux besoins et qui s’inscrit dans une logique de fourniture de services financiers à une population qui n’a pas accès à la banque traditionnelle. La microfinance a cependant vocation à aller au-delà, en offrant des services d’accompagnement aux petites entreprises, par héritage des tontines. L’accent est donc mis vers l’épargne de faible montant, encadrée par des institutions (IMF).
L’année 2005 a été décrétée « Année du Microcrédit » par l’ONU et le fondateur de la Grammeen Bank Mohamed Yunus (photo ci-dessous) s’est vu accordé le prix Nobel de la paix l’année suivante.
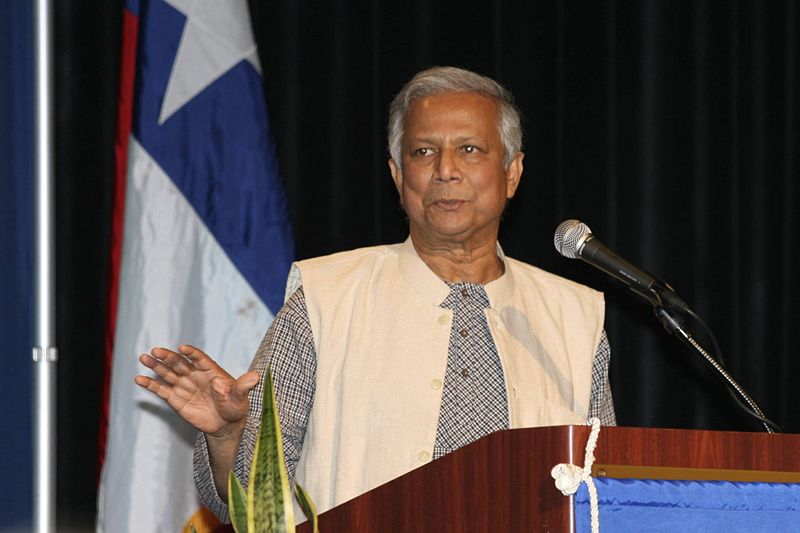
(crédit photo : Ed Schipul, licence Creative Commons Attribution ShareAlike 2.0)
|